中美卡车制造商到2030年将获得超过25%欧洲电动卡车市场份额
2026年9月10日,T&E警告称,维持卡车CO2标准的雄心对欧盟制造商保持市场地位至关重要。随着新参与者进入重型电动卡车市场,以更低价格提供高性能产品,欧洲卡车制造商面临日益激烈的竞争。2026年9月10日,T&E分析发现,欧洲卡车制造商必须加速电动化,否则到2030年可能将四分之一电动卡车市场拱手让给新进入者。T&E对...
2026年9月10日,T&E警告称,维持卡车CO2标准的雄心对欧盟制造商保持市场地位至关重要。
随着新参与者进入重型电动卡车市场,以更低价格提供高性能产品,欧洲卡车制造商面临日益激烈的竞争。
2026年9月10日,T&E分析发现,欧洲卡车制造商必须加速电动化,否则到2030年可能将四分之一电动卡车市场拱手让给新进入者。T&E对电动卡车成本、技术规格和制造商目标的分析,凸显了欧洲卡车制造商若延迟电动化所面临的风险。
2025年零排放卡车占销量的5.6%,是一年前采用率的两倍。这一加速归因于自2025年7月起生效的欧盟CO2规则以及电池价格下降。在挪威、瑞典和荷兰等市场,电动卡车占新销量的15%以上。欧盟制造商现在以更好的价格提供更多电动卡车,但T&E的研究发现,随着许多新进入者车型即将上市,它们面临日益激烈的竞争:
• 购买中国电动卡车与同等欧洲车型相比,可将总拥有成本降低12%。五年内节省最高43,000欧元。
• 新进入者的电动卡车在关键指标上与欧洲卡车表现相当,包括续航里程、充电时间、最大有效载荷和能效。
• 根据其进入欧洲电动卡车市场的公开目标,新进入者希望到2030年获得高达四分之一的重型电动卡车市场。
T&E货运和车队总监Stef Cornelis表示:“具有竞争力的中国和美国卡车车型已经进入欧洲市场,还有更多即将进入。这是欧洲卡车行业的关键时刻,应从乘用车行业的遭遇中吸取教训。现在削弱电动化步伐,将给美国和中国竞争对手在欧洲和世界其他地区获得重大市场份额的机会。”
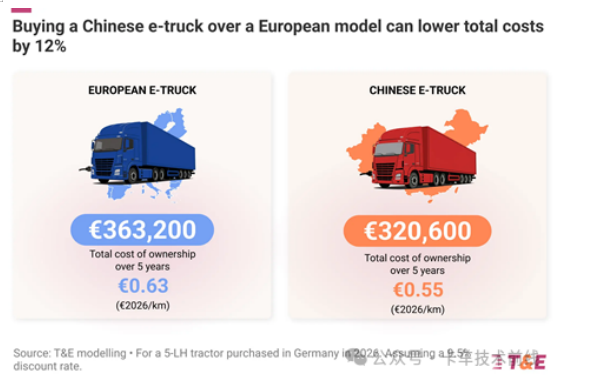
卡车投资主要由成本考量驱动。在利润率通常仅为1.5%–2%的微薄运输行业中,将总拥有成本(TCO)降低10%以上可能成为游戏规则改变者。T&E发现,拥有一辆中国电动卡车可将总拥有成本降低12%。
更正 2026年9月14日:自本报告首次发布以来,德国的效率和私人充电价格数据已用最新可用数据更新。本新闻稿保持不变,但分析中有两个关键数据点已更改:从新进入者而非欧洲车型购买电动卡车带来的TCO节省现在为9%而非12%;对于今天的一家德国运输运营商,五年内的总拥有成本将节省近34,000欧元而非43,000欧元。
欧盟每年245,000辆的重型卡车市场由少数传统卡车制造商主导——戴姆勒卡车、Traton、依维柯、DAF和沃尔沃集团。这意味着具有竞争力的新进入者可以通过以更低价格提供可比质量,迅速占领大部分市场。
“竞争对物流公司和消费者有利,当它们继续在燃油和电动技术之间骑墙,并寻求削弱卡车CO2目标时,新参与者已完全拥抱电动化,”Stef Cornelis总结道。
