销量暴跌71.9%!消防车市场周期回调
2026年上半年,国内消防救援车市场迎来显著周期性回调,销量出现大幅回落。与此同时,入局企业数量逆势增长,行业竞争持续加剧。本文结合历年专用车保险数据,复盘市场整体走势、车型结构变化与竞争格局,解读消防救援车行业当下现状与未来发展新趋势。红利褪去销量回调,行业向高质量升级发展 受万亿防灾减灾国债集中投放的...
2026年上半年,国内消防救援车市场迎来显著周期性回调,销量出现大幅回落。与此同时,入局企业数量逆势增长,行业竞争持续加剧。本文结合历年专用车保险数据,复盘市场整体走势、车型结构变化与竞争格局,解读消防救援车行业当下现状与未来发展新趋势。
红利褪去销量回调,行业向高质量升级发展
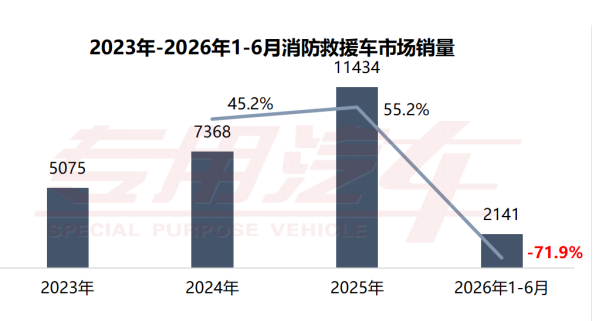
受万亿防灾减灾国债集中投放的驱动,各地应急管理部门和消防救援队伍进行了密集采购,行业迎来高速增长周期,2025年销量攀升至11434台的历史峰值。但随着国债项目集中采购需求充分释放,市场正式进入周期性回调阶段。
2026年上半年市场销量呈现大幅下滑态势,1-6月消防救援车整体销量仅2141台,同比下降71.9%,市场规模快速收缩。
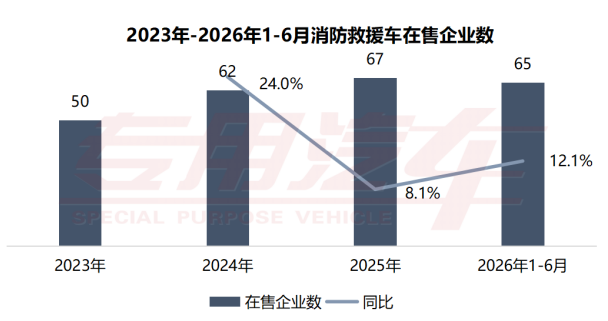
与销量断崖式下跌形成反差的是,行业在售企业数量仍在持续增加,2026年1-6月在售企业数达65家,同比去年仍增长12.1%,行业供给端持续扩容,进一步加剧了国内市场竞争压力。
面对国内市场内卷加剧的现状,头部车企纷纷调整战略,加速布局海外市场,开辟新的业绩增长曲线。
政策层面,随着普惠性补贴政策逐步退出,“两新”政策及政采领域本国产品标准及实施政策将持续引导国产消防车向高端化发展,推动国产底盘、核心关键零部件国产化替代提速。行业发展逻辑发生转变,从过往的“补短板、扩规模”转向“提品质、强创新”的高质量发展阶段。
产品技术也随之迭代升级,新能源、无人驾驶、AI火源识别、远程遥控、无人机协同等前沿技术成为行业热点,智能化、无人化、系统化解决方案成为行业核心发展导向。
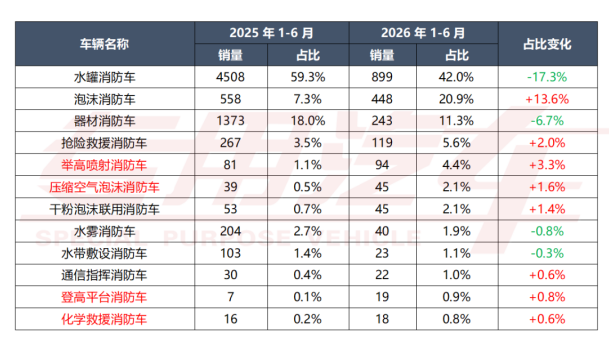
从细分车型销量结构变化,可清晰印证行业转型趋势。国债红利期内,水罐、器材、水雾等基础保障车型是市场销量主力;红利消退后,此类基础保障车型销量大幅萎缩、市场占比下滑。反观泡沫、举高喷射、压缩空气泡沫等高附加值专用车型,整体销量保持稳健,市场占比提升,多款高端特种车型实现同比正增长。
行业格局分散,细分赛道差异化领跑
从整体市场竞争格局来看,2026年上半年行业市场集中度偏低,行业TOP10企业合计市场份额仅60%,市场整体较为分散。其中仅有程力集团一家市场份额突破10%,其余9家企业市场份额差距较小、竞争势均力敌;同时,行业具备较强的区域性竞争特征,尚未形成绝对垄断格局。
细分车型赛道呈现全域均衡竞争、细分差异化领跑的格局。多数主流车型市场竞争充分,各家企业依托自身技术、渠道优势深耕细分领域,形成专属优势赛道。仅少数细分市场呈现头部集中态势,其中程力集团在水罐消防车市场、捷达消防在压缩空气泡沫消防车市场优势突出,市场份额分别达23.1%、40%。
整体来看,消防救援车市场告别高速增长红利期,进入洗牌调整的新阶段,行业竞争从增量比拼转向存量博弈。同时,产品高端化、智能化、国产化成为行业核心发展趋势,高附加值特种车型迎来增长机遇。未来,深耕技术创新、布局海外市场、打造细分核心优势,将是企业突破行业内卷、实现长效发展的关键。
