
重庆江威专用汽车有限公司
环卫车专业的专用车服务提供商
13035191746
- 最新消息:
销售经理:
陈经理 
销售热线:
13035191746
办公电话:
15335789156
公司地址:
重庆省辖区市渝北区回兴街道翠屏路3号
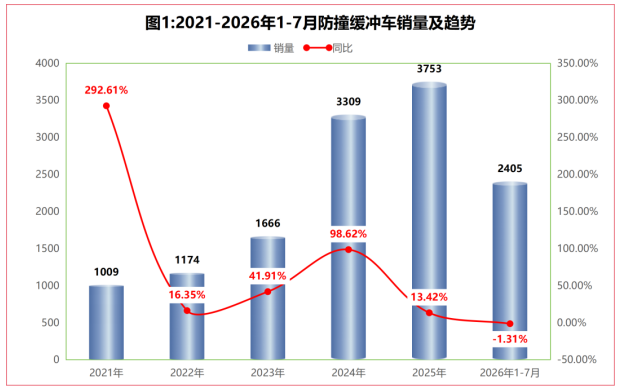
十四五期间,防撞缓冲车处于强势上升通道,销量和同比指标双向走高。2026年,在绝大多数产品呈现断崖式下滑的状况下,防撞缓冲车同比下滑仅为1.31%,且从月度同比指标走势观察,下滑呈现持续性收窄,年度恢复正向增长的可能性较大。
PART.02市场分布存在严重不均衡
防撞缓冲车作为近几年崛起的应急保障产品,其实并不被市场普遍认可,在不同省市间,各省内不同地区,市场分布的不均衡性存在较大差异,与该产品的普适性应用特征存在矛盾,表明市场需求并未得到充分释放。
2021至2026年1-7月间,各省市年度累计注册量,差异性异常明显,表明国内不同区域,对该产品的市场认可度和接受度,存在较大不同。如国内公路网密度最大的华东地区,其累计注册量总和,不及广东一省。
⏩ 省内不同地区间,注册量也存在较大差别。如在注册量较大的广东和湖北两省,以2025年为例,深圳市注册量占到广东全省的78.29%,而武汉市注册量占到湖北全省的95.56%,其他省份情况也比较类似。
上述统计,表明防撞缓冲车当前并未得到市场全面认可,即使在极少地区认可的背景下,该产品市场增量已经取得如此成绩,若普遍认可,未来市场潜力则非常值得期待。
PART.03市场增量机会观察
JTG H30 2023《公路养护作业安全技术规范》2024年6月1日强制执行,要求“高速、一级公路养护作业必须配置合规防撞缓冲车”;2023年前老旧缓冲包不满足新标准,服役5年以上设备进入更换周期;交通设备更新政策中,公路安全防护装备纳入财政支持方向等。以上,对防撞缓冲车未来的刚性需求进行了政策背书。
⏩ 应用场景拓展
��由传统高速、国省道养护,向城市道路、隧道养护、市政抢修、应急抢险、桥梁检测作业防护等新场景拓展,如湖北省武汉市,在城市道路维修养护、市政抢修等现场,防撞缓冲车基本成为标配。
��租赁市场爆发。较多的高速、市政项目很多是短期工程,业主不愿重资产买车,优先选择租赁。以2025年度为例,市场约30%为租赁产品,且年度租赁比在持续上升。市场上,单台租赁:70K蓝牌约2500-3500元/天;100K黄牌约4000-6000元/天。较高的租赁价格,刺激租赁市场不断扩大。
��出口潜力。目前国产防撞缓冲包与整车逐步取得海外认证,且国产产品性价比远高于欧美产品。据行业信息显示,海外TMA(车载防撞缓冲装置)需求在持续增长。
从防撞缓冲车市场分布的严重不均衡、政策引导、应用场景拓展等角度观察,虽然防撞缓冲车年度增长较快,但深层次上,该产品市场应用并未充分打开,表明未来市场存在较大期待性。
PART.04供给端格局分析
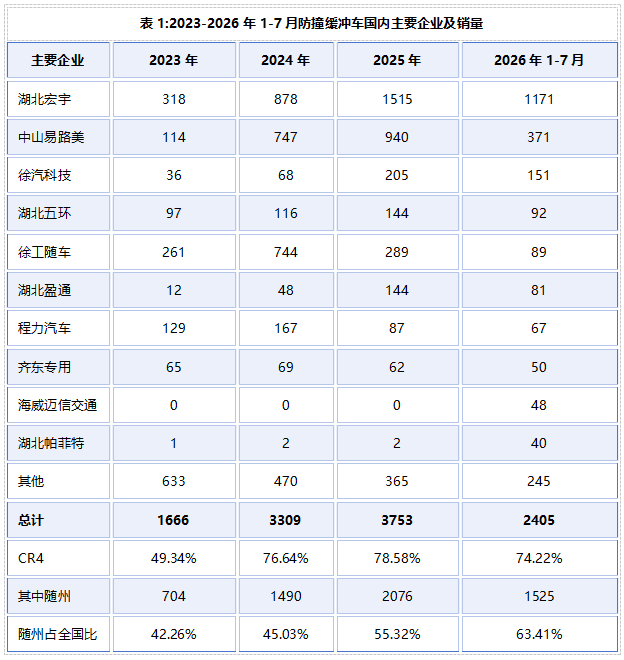
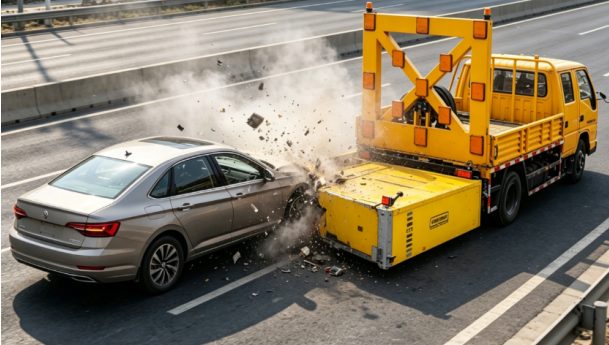
⏩ 目前国内防撞缓冲车达产企业近50家,跟进企业不断增多,形成随州系、徐州系、中山易路美领跑,其他车企紧随其后的产业格局。其中,随州地区国内供给占比不断提升,特别是湖北宏宇公司,多年霸榜,行业地位异常稳固。
防撞缓冲车吨位构成比发生较大变化,主要原因在于应用场景重心发生偏移,由过去高速国省道养护场景,向城市内应用场景拓展。其中,随州系偏重“轻中型”、徐州系偏重“中轻型”、中山易路美偏重“中重型”,不同偏好特征较为明显。
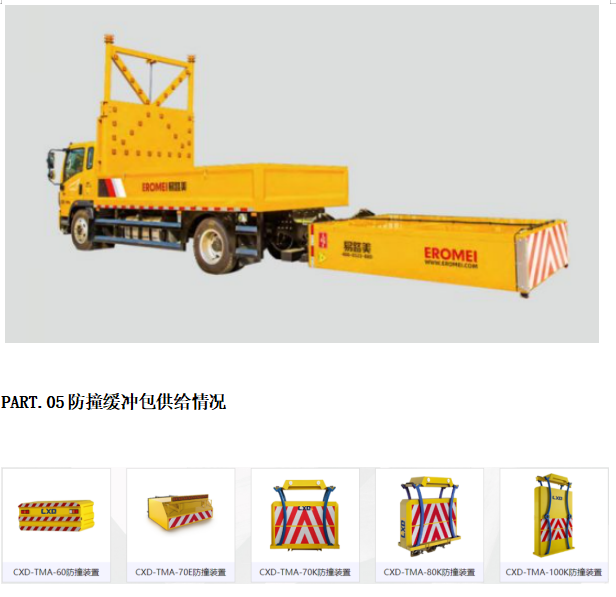
⏩ 在市场产品供给中:60/70K占比约67%,适配一般道路和城市应用场景,蓝牌C照可驾;100K占比约30%,在《公路养护作业安全技术规范》强制执行后,高速、一级公路养护作业必须配备;其余占比约3%,适配少量特殊限速场景。在2025年全球防撞缓冲车市场中,100K及以上等级约占65%,70K约占35%,海外高速场景需求占比更加突出,与国内差异较大。
头部车企对防撞缓冲包供应商的议价能力不同,销量较小企业拿货价会比头部企业高1-2万/套,对产品经济效益边际贡献影响较大,系后部企业很难追赶头部企业的关键原因之一。
PART.06防撞缓冲车BOM测算
毛利率区间:蓝牌70K车型毛利率约13%-19%,黄牌100K车型毛利率约13%-20%,核心波动来自底盘价格和缓冲包采购成本,头部企业一般在底盘返利和缓冲包批采价格方面占据极大优势,对销量较小企业形成整车价格碾压,故而形成CR4指标稳定,后部企业很难赶超。
行业新增盈利方向:
�� 智能化升级。增加毫米波雷达后方预警、4G/5G远程监控、碰撞数据回传、主动预警抬升缓冲包等,单台可以增加 1.5-4万营收,毛利率更高。
�� 增加后市场服务。碰撞后不需要整车报废,车企和缓冲包供应商采取蜂窝模块更换、缓冲包维修、二手缓冲包翻新等,形成新的盈利板块。
通过以上对防撞缓冲车市场、产品、企业、关键件、成本测算等方面的分析,可以看出,该产品增量背后存在诸多纠结,市场走势看起来很好,但市场整体激发程度不够,市场端和供给端分布不均衡,头部车企优势更加凸显,后部企业做好、做强、做大并不容易,追赶之路历尽坎坷,这也是近几年我国专用汽车行业普遍存在的发展障碍。
不过,在国家政策的推动下,防撞缓冲车已成为各种作业场景安全保障的必备,市场潜力和产品边际效益空间较大,值得企业下场博弈,建议车企先从各自区域市场入手,安内再攘外,共同推动该产品的普及和应用走向深入,做大市场蛋糕,做好共赢发展。
