
重庆江威专用汽车有限公司
环卫车专业的专用车服务提供商
13035191746
- 最新消息:
销售经理:
陈经理 
销售热线:
13035191746
办公电话:
15335789156
公司地址:
重庆省辖区市渝北区回兴街道翠屏路3号
中国电动重卡趋势与出海趋势正在呈现叠加动向!
电动重卡有机会复制电动乘用车出海成功案例。
2026年4月,中国品牌纯电动汽车在欧洲市场的销量占比首次超过15%,达到38,281辆,同比增长超过100%。
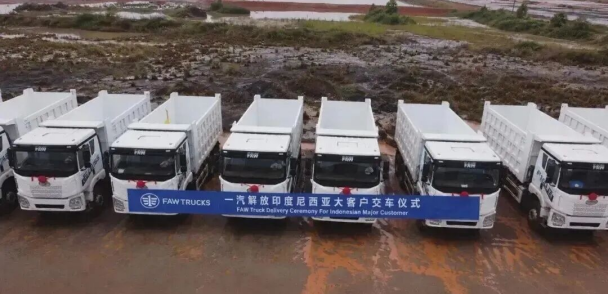
而路透社2026年8月14日报道,2026年2月下旬至6月下旬,中国重型电动卡车出口量同比增长超过100%,达到16,823辆。约50%的出口量运往南亚和东南亚。在这两个目的地地区中,对南亚的出口增长了超过500%,而对东南亚的出口增长了近200%。
一、市场概况
2026 年 3 6 月,我国电动重卡出口 16823 辆,东南亚出口同比接近 3 倍增长,与南亚合计占出口总量一半;订单从过去小批量测试,转为千台级批量采购,港口、厂区、矿区是主要落地场景新浪财经。
核心市场:泰国、越南、印尼、马来西亚、菲律宾;
代表大单:上汽红岩泰国 1000 台、三一印尼矿用重卡、一汽解放越南港口批量牵引车、中国重汽马来西亚港口项目等。
车型以右舵纯电牵引车、港口码头牵引车为主,适配高温高湿热带工况,部分企业同步投放增程重卡作为补能不足场景的补充方案中国日报。
重卡场站运营
二、爆发增长的核心驱动因素
1、经济性:高油价改变 TCO 全生命周期成本(直接导火索)
东南亚国家高度依赖进口柴油,地缘冲突推高国际油价,菲律宾、斯里兰卡柴油价格大幅上涨,电动重卡投资回本周期由 28 个月缩短至约 18 个月,车队商业可行性显著提升。
电动重卡购车购置成本高于柴油车,但充电能耗成本仅为柴油 40 50%,港口、工业园区闭环固定线路场景,优先具备经济性。
2、供给端:中国完整新能源重卡产业链优势
•三电(电池、电机、电控)完整本土配套,可做高温散热、高防护等级 IP68、右舵定制,适配东南亚热带多雨路况;
•欧美日系电动重卡量产交付能力不足,产能有限,中国企业可以快速交付大批量订单;
•燃油重卡时代已经在东南亚搭建渠道、备件、售后网络,平滑切换新能源产品出海,不用从零搭建体系。
3、东南亚各国政策红利
多国出台新能源货运扶持:泰国购车补贴;越南电动车免征注册费;印尼阶段性减免进口关税;各国提出碳中和、货运减排目标,港口、大型工业集团主动替换柴油车队。
4、场景条件适配
东南亚港口密集、制造业工厂集中,短途固定线路(港口集卡、厂区转运、矿区)占比高,这类场景不需要超长续航,容易配套场站充电,非常契合纯电重卡应用条件,不需要依赖全社会公共充电网络。
5、经贸地缘红利
RCEP 东盟自贸区关税红利,中企逐步推进 KD 散件组装、本地电池配套(如比亚迪越南电池工厂),进一步降低关税与物流成本,从 “整车出口” 走向 “产能出海”。
